


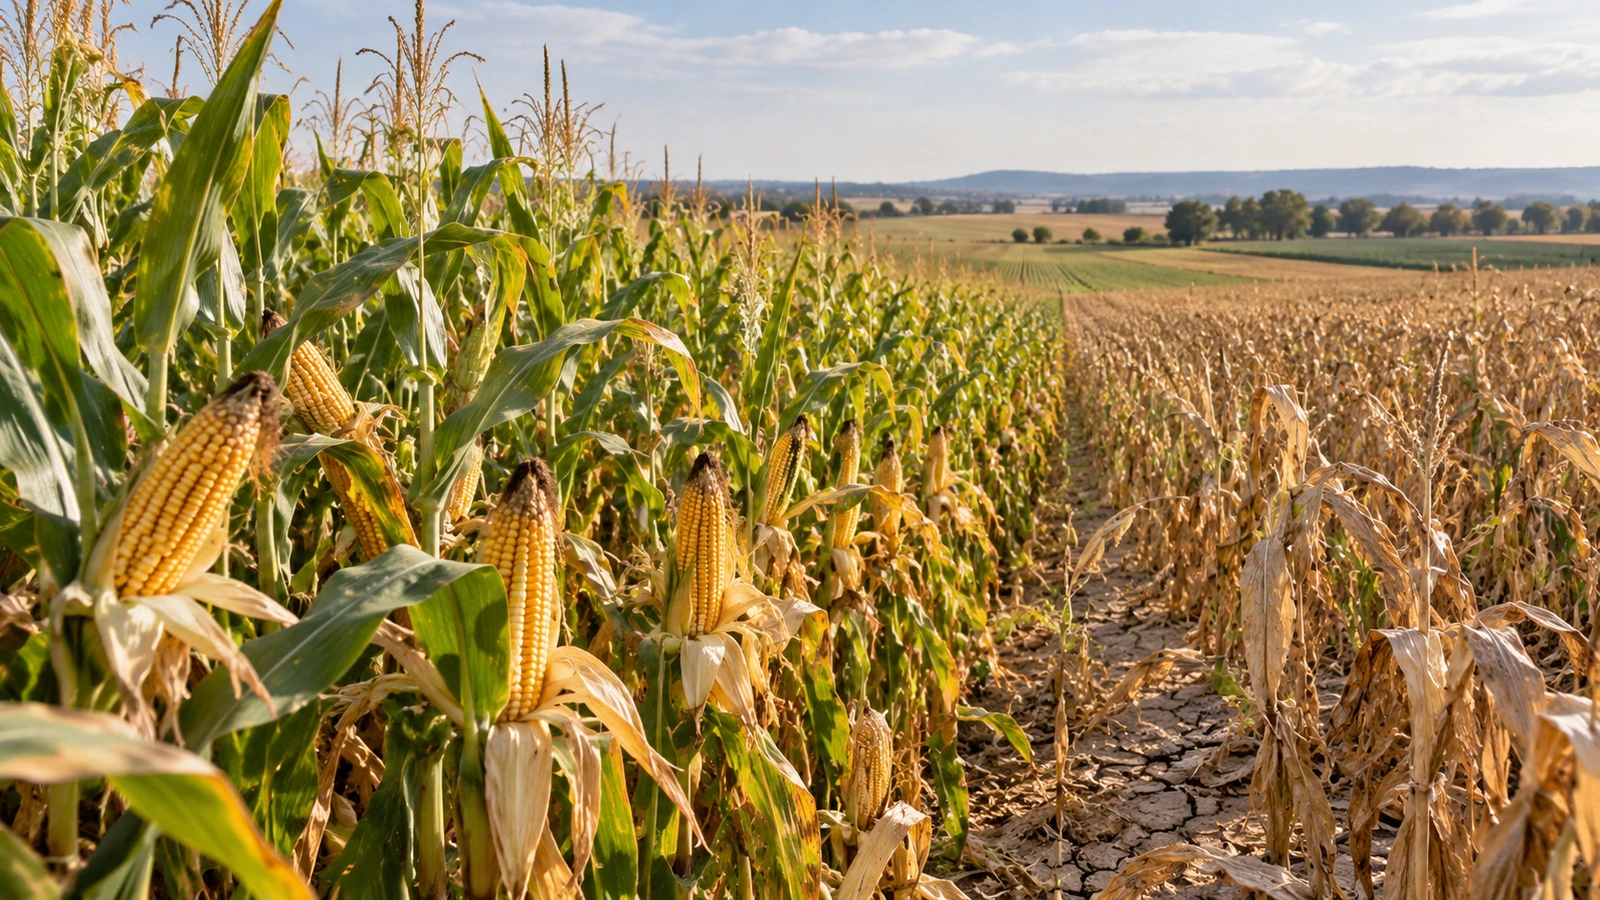
Die weltweite Maisproduktion wird 2026 nach den jüngsten Prognosen der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) 1.309 Millionen Tonnen erreichen. Das Volumen bleibt zwar hoch, entspricht jedoch einer Abwärtskorrektur um 0,6 % gegenüber den im Juni veröffentlichten Schätzungen und spiegelt die Verschlechterung der Ernten in einigen der wichtigsten europäischen Anbauregionen wider.
Die Kürzung betrifft insbesondere die Europäische Union. Hitze und ausbleibende Niederschläge im Sommer haben die Kulturen in Ländern wie Frankreich und Polen beeinträchtigt und die Ertragserwartungen unter den Durchschnitt der vergangenen fünf Jahre gedrückt. Auch ihre Prognosen für Indien und Paraguay hat die FAO leicht nach unten korrigiert.
In Südamerika verlief die Entwicklung anders. Argentinien und Brasilien verzeichnen höhere Erträge als zunächst erwartet, und die Aufwärtskorrekturen für beide Länder haben die erwarteten Einbußen in anderen Regionen teilweise ausgeglichen.
Mais ist zudem einer der Hauptgründe, weshalb die FAO ihre globale Prognose für Getreide insgesamt gesenkt hat. Die Organisation rechnet nun für 2026 mit einer weltweiten Produktion von 2.980 Millionen Tonnen, 61,1 Millionen Tonnen weniger als im Vorjahr. Der Rückgang von 2 % wäre der stärkste seit 2018, wenngleich das Gesamtvolumen weiterhin die zweitgrößte Welternte der historischen Reihe darstellen würde.
Europa wird mehr Mais importieren müssen
Die geringere europäische Produktion wird Folgen für die internationalen Handelsströme haben. Die FAO erwartet einen steigenden Importbedarf der Europäischen Union, um die schwächeren Ernten auszugleichen, während die Vereinigten Staaten ihre Position als weltweit wichtigster Exporteur festigen werden.
Auch Argentinien wird seine internationale Präsenz ausbauen. Die Prognosen deuten auf Exporte von bis zu 39 Millionen Tonnen hin – ein Volumen, das die Ausfuhren des Landes in die Nähe jener Brasiliens bringen würde.
Die Entwicklung am Markt wird auch davon abhängen, was im Schwarzen Meer geschieht. Russland und die Ukraine werden weiterhin wichtige Getreidelieferanten bleiben, doch die Bedingungen im Seeverkehr, logistische Risiken und die Einschränkungen alternativer Routen sorgen weiterhin für Unsicherheit hinsichtlich der Regelmäßigkeit der Lieferungen.
Diese Situation veranlasst einige Importländer, ihre Lieferantenbasis stärker zu diversifizieren, und verbessert die Exportaussichten anderer großer Produzenten.
Auch die Lagerbestände wurden revidiert. In den Vereinigten Staaten hat die FAO ihre Prognose für die Maisendbestände aufgrund des hohen Exporttempos gesenkt. Auch in der Europäischen Union und in Paraguay erwartet sie infolge der ungünstigeren Produktionsaussichten niedrigere Bestände.
Eine weltweit weiter wachsende Nachfrage
Die Senkung der Prognosen folgt auf eine außergewöhnliche Saison. Nach Daten, die El Economista dem FIRA-Bericht Panorama agroalimentario maíz 2026 entnommen hat, dürfte die weltweite Produktion im Handelsjahr 2025/2026 rund 1.327 Millionen Tonnen erreicht haben – ein Rekordwert und 7,6 % mehr als in der vorangegangenen Saison.
Der Verbrauch entwickelte sich ähnlich. In den vergangenen fünf Handelsjahren stieg die weltweite Maisnachfrage durchschnittlich um 2,4 % pro Jahr auf rund 1.300 Millionen Tonnen. Der wichtigste Impuls ging von der Tierfütterung aus, deren Verbrauch im Jahresdurchschnitt um 2,7 % zunahm, während die Verwendung für die menschliche Ernährung und die Industrie um rund 2 % stieg.
Die Größe des Marktes erklärt sich auch durch seine hohe Konzentration. Die Vereinigten Staaten produzierten im Handelsjahr 2025/2026 rund 432 Millionen Tonnen, etwa ein Drittel der weltweiten Gesamtmenge. China belegte mit etwas mehr als 301 Millionen Tonnen den zweiten Platz, Brasilien mit 141 Millionen Tonnen den dritten.
Die Prognosen für die kommende Saison sehen die Vereinigten Staaten weiterhin an der Spitze der Weltproduktion, wenn auch mit einem geringeren Volumen, während Länder wie Argentinien und Brasilien ihre Bedeutung auf den internationalen Märkten weiter ausbauen.
Trotz der Korrektur der Ernteprognosen und der Handelsspannungen zeichnet die FAO derzeit kein Szenario einer weltweiten Getreideknappheit. Die Organisation erwartet, dass das Verhältnis von Lagerbeständen zu Verbrauch zum Ende der Saison 2026/2027 bei 31,6 % liegen wird – leicht unter den zuvor veranschlagten 31,9 %, aber weiterhin auf einem Niveau, das sie historisch betrachtet als relativ komfortabel einstuft.
Diese Entwicklung ist für Europa ebenso relevant wie für Regionen mit einer bedeutenden Land- und Viehwirtschaft wie Aragón. Die internationale Entwicklung am Maismarkt betrifft sowohl die Getreideerzeuger als auch die Viehbetriebe und die Futtermittelindustrie, die auf diesen Rohstoff angewiesen sind. Eine geringere europäische Ernte und ein steigender Importbedarf rücken Klima, Kosten und die Versorgungssicherheit internationaler Lieferungen erneut in den Mittelpunkt der Faktoren, die den Markt in den kommenden Monaten bestimmen werden.


