


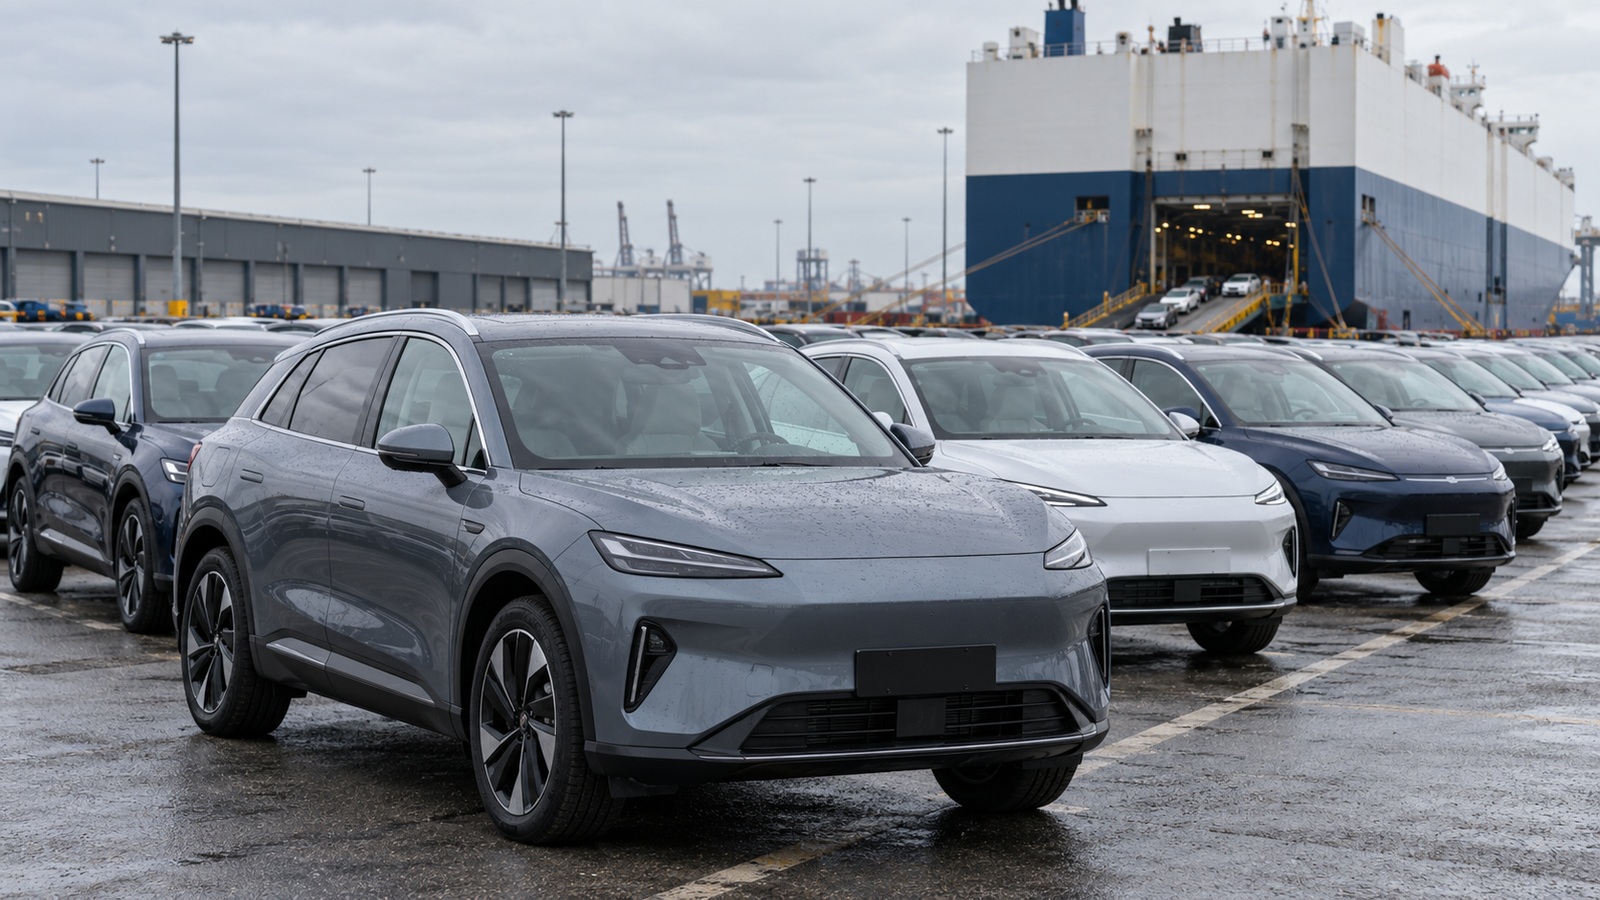
Der Druck auf die Hersteller in China treibt ihre internationale Expansion voran, während Brüssel neue Maßnahmen zum Schutz der europäischen Industrie prüft. In Spanien liegt die Marktdurchdringung chinesischer Marken bereits über dem kontinentalen Durchschnitt.
Die europäische Automobilindustrie steht vor einem Wandel, der über die Elektrifizierung hinausgeht. Chinesische Hersteller bauen ihre Präsenz auf dem Kontinent in einem Tempo aus, das ihnen laut Prognosen von S&P aus einer aktuellen Branchenanalyse bis 2030 einen Marktanteil von 10 bis 15 % im EU-Markt verschaffen könnte. Ihr Wachstum fällt mit einer schwierigen Phase in China zusammen, wo der Wettbewerb zwischen den Herstellern, Preiskämpfe und Überkapazitäten die Unternehmen dazu drängen, jenseits der Landesgrenzen neue Absatzchancen zu suchen.
Europa hat sich zu einem der wichtigsten Ziele dieser Expansion entwickelt. Die Kombination aus einem Markt mit hoher Kaufkraft, einer steigenden Nachfrage nach elektrifizierten Fahrzeugen und weniger restriktiven Marktzutrittsbarrieren als in den USA bietet Konzernen wie BYD, Chery, SAIC und Geely Chancen. Ihre Etablierung wird jedoch zunehmend davon abhängen, ob sie innerhalb Europas produzieren und sich an die neuen handelspolitischen Anforderungen der Europäischen Union anpassen können.
Die in der S&P-Analyse angeführten Zahlen verdeutlichen die Geschwindigkeit dieses Prozesses. Im ersten Halbjahr 2026 erreichten chinesische Marken einen Anteil von 8,4 % am europäischen Markt, während sie in Spanien auf 11,8 % kamen; Volvo Cars, das zum Geely-Konzern gehört, ist dabei nicht eingerechnet. Dieser Unterschied macht den spanischen Markt zu einem der aufgeschlossensten für diese Hersteller und bestätigt, dass ihr Wachstum die Wettbewerbslandschaft der Automobilindustrie bereits verändert.
Der Druck auf dem chinesischen Markt treibt die Expansion ins Ausland voran
Das internationale Wachstum chinesischer Marken ist zu einem großen Teil eine Reaktion auf die Schwierigkeiten der eigenen Industrie. China hat über Jahre hinweg enorme Produktionskapazitäten für Automobile aufgebaut, insbesondere für Elektrofahrzeuge und Plug-in-Hybride. Grundlage dafür waren umfangreiche industrielle Investitionen und eine Lieferkette, die von Batterien bis zu elektronischen Komponenten reicht.
Diese Expansion hat einen außerordentlich wettbewerbsintensiven Markt hervorgebracht, auf dem zahlreiche Hersteller mit Rabatten und kontinuierlichen Neueinführungen um Käufer konkurrieren. Nach den in der Analyse zitierten S&P-Daten lag die Gewinnmarge vor Steuern der chinesischen Automobilbranche im ersten Halbjahr 2026 bei 3,8 %, gegenüber 6,1 % zu Beginn des Jahrzehnts. Die sinkende Rentabilität zwingt viele Unternehmen dazu, ihre Vertriebsstrategien zu überprüfen und Märkte zu suchen, auf denen sie bessere Ergebnisse erzielen können.
Auch die Aussichten deuten nicht auf eine unmittelbare Erholung hin. Die der Beratungsgesellschaft zugeschriebenen Prognosen gehen für 2027 von einem Rückgang der Pkw-Verkäufe um 2 bis 5 % aus, gefolgt von einer möglichen weiteren Schrumpfung um 5 bis 7 % im Jahr 2028. Dies fällt mit dem Auslaufen bestimmter steuerlicher Kaufanreize für Elektrofahrzeuge zusammen.
Die Internationalisierung gewinnt damit entscheidende Bedeutung. Einige der großen chinesischen Hersteller vermarkten bereits einen erheblichen Teil ihrer Produktion außerhalb ihres Heimatmarktes. Europa bietet Wachstumsmöglichkeiten zu einer Zeit, in der der US-Markt für einen Großteil dieser Marken praktisch verschlossen bleibt. Besonders hoch ist der Druck auf Hersteller, denen es bislang nicht gelungen ist, sich in China profitabel zu etablieren.
Produktion in Europa zur Überwindung von Handelsbarrieren
Die nächste Phase der chinesischen Expansion könnte sich zunehmend innerhalb der europäischen Grenzen vollziehen. Die asiatischen Hersteller bauen ihre Industrieprojekte, Vertriebsnetze und Kundendienste aus, da ihnen bewusst ist, dass eine stabile Präsenz auf dem Kontinent mehr erfordert als den Import von Fahrzeugen zu wettbewerbsfähigen Preisen.
Die Handelspolitik Brüssels beschleunigt diesen Wandel. Im Oktober 2024 führte die Europäische Kommission nach einer Untersuchung, die zu dem Ergebnis kam, dass bestimmte staatliche Subventionen die europäische Industrie zu schädigen drohten, Ausgleichszölle auf die Einfuhr batteriebetriebener Elektrofahrzeuge aus chinesischer Produktion ein. Die Maßnahmen gelten weiterhin und haben die betroffenen Hersteller dazu veranlasst, ihre Produktions- und Vertriebsstrategien zu überdenken.
Im Basisszenario der S&P-Analyse würden chinesische Marken den Anteil europäischer Komponenten und Prozesse in ihren Fahrzeugen schrittweise erhöhen, um bis 2030 einen lokalen Wertschöpfungsanteil von 40 bis 50 % zu erreichen; Batteriezellen sind dabei nicht berücksichtigt. Diese Entwicklung würde es ermöglichen, die Abhängigkeit von Importen zu verringern und die Anpassung an die regulatorischen Anforderungen des Marktes zu verbessern.
Der Trend erfasst bereits die Batterieindustrie, einen der Bereiche, in denen China eine besonders starke Position innehat. Hersteller wie CATL und BYD entwickeln internationale Investitionen, um die Produktion näher an ihre Kunden zu verlagern und ihre Abhängigkeit von Handelsbeschränkungen zu verringern. Die Verfügbarkeit von Zulieferern, die Produktionskosten und die Rentabilität dieser Anlagen werden entscheidende Faktoren für den Aufbau einer europäischen Lieferkette sein.
Allerdings garantiert auch die Produktion in Europa nicht, von sämtlichen Beschränkungen ausgenommen zu sein. Ursprungsregeln, Anforderungen an den lokalen Wertschöpfungsanteil sowie die Bedingungen für den Zugang zu bestimmten öffentlichen Förderprogrammen werden entscheidend dafür sein, welche Investitionen sich als besonders wettbewerbsfähig erweisen.
Brüssel kann das Wachstumstempo beeinflussen
Die Prognosen zur Entwicklung chinesischer Hersteller unterscheiden sich erheblich, je nachdem, wie sich die europäische Industriepolitik entwickelt. Im günstigsten Szenario für diese Marken könnte ihr Marktanteil zum Ende des Jahrzehnts zwischen 10 und 15 % liegen. Eine restriktivere handelspolitische Reaktion würde dieses Wachstum nach den S&P zugeschriebenen Szenarien auf eine Spanne von 7 bis 10 % begrenzen.
Eine der zentralen Fragen der Debatte betrifft die Definition der Voraussetzungen, unter denen ein Automobil als in Europa hergestellt gilt. Die mit der europäischen Industriepolitik verbundenen Vorschläge sehen vor, den Anteil europäischer Komponenten in bestimmten Tätigkeiten und öffentlichen Beschaffungen zu erhöhen, wobei der endgültige Umfang dieser Anforderungen weiterhin Gegenstand der Diskussion ist.
Die Frage spaltet auch die europäischen Hersteller selbst. Unternehmen mit einer hohen Abhängigkeit von internationalen Lieferketten müssen den Schutz ihrer industriellen Kapazitäten mit der Notwendigkeit wettbewerbsfähiger Kosten in Einklang bringen. Zugleich erneuern Konzerne wie Volkswagen, Renault und Stellantis ihre Elektrofahrzeugpaletten und entwickeln erschwinglichere Modelle, um auf den Markteintritt neuer Wettbewerber zu reagieren.
Der Wettbewerb wird sich zudem nicht auf den Kaufpreis beschränken. Der Aufbau von Vertriebsnetzen, die Verfügbarkeit von Ersatzteilen, Garantien, der Restwert der Fahrzeuge und das Vertrauen der Verbraucher werden entscheidende Faktoren dafür sein, welche Marken sich dauerhaft etablieren können. Die Erfahrungen japanischer und südkoreanischer Hersteller zeigen, dass der Aufbau einer langfristigen Präsenz in Europa nachhaltige Investitionen und eine kontinuierliche Anpassung an die Besonderheiten jedes Marktes erfordert.
Für die chinesischen Konzerne besteht die Herausforderung darin, ihre rasche kommerzielle Expansion in ein stabiles und profitables Geschäft zu überführen. Für die europäische Industrie hat die Verbesserung ihrer technologischen und industriellen Wettbewerbsfähigkeit Priorität, ohne Produktionskapazitäten in einem für Beschäftigung und Exporte strategisch wichtigen Sektor zu verlieren.
Spanien nimmt in diesem Prozess aus zwei Gründen eine wichtige Stellung ein. Einerseits zeigt der von chinesischen Marken erreichte Marktanteil die Aufgeschlossenheit spanischer Käufer


